
Trong các giao dịch bất động sản cao cấp tại thị trường TP.HCM, việc tiếp cận thông tin qua sàn giao dịch là bước khởi đầu của hầu hết khách hàng. Masterise Homes với vị thế là một trong những nhà phát triển bất động sản quốc tế hàng đầu đã xây dựng mạng lưới đối tác bán hàng rộng khắp.
Tuy nhiên, ranh giới trách nhiệm pháp lý giữa đơn vị phát triển, chủ đầu tư dự án và đại lý bán hàng thường bị xóa nhòa trong các cuộc tư vấn giàu cảm xúc. Đối với người mua ở thực và những gia đình cần sự an toàn tuyệt đối cho dòng vốn tích lũy, việc trang bị bộ câu hỏi thẩm định kỹ thuật và pháp lý khi làm việc cùng đơn vị phân phối Masterise Homes là điều kiện tiên quyết để bảo vệ quyền lợi hợp pháp trước khi ký bất kỳ văn bản đặt cọc nào.
Vì sao người mua cần phân biệt các bên tham gia dự án?
Thực tế thị trường bất động sản TP.HCM cho thấy sự thất vọng của cư dân sau khi nhận bàn giao thường bắt nguồn từ việc đánh đồng vai trò của các chủ thể tham gia dự án. Khách hàng mục tiêu của bài viết này là những người mua nhà ở thực, các gia đình đang cân nhắc sản phẩm cao cấp và đội ngũ chuyên viên tư vấn đang tìm kiếm cơ sở dữ liệu xác thực để làm việc minh bạch. Nhu cầu cốt lõi của nhóm độc giả này không phải là những lời khen ngợi thương hiệu, mà là cơ chế quy trách nhiệm: ai là người chịu trách nhiệm pháp lý trên hợp đồng, ai là người phát triển quy chuẩn kiến trúc và ai chỉ đơn thuần làm nhiệm vụ trung gian thương mại.
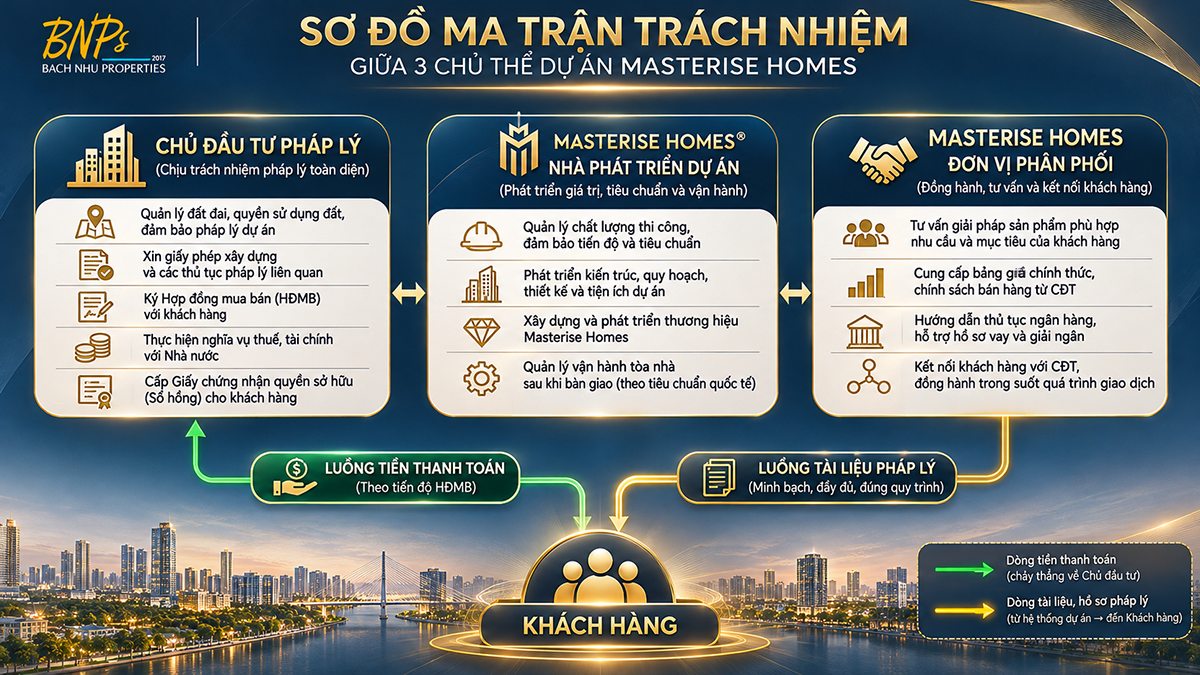
Trong hệ sinh thái bất động sản, ba thuật ngữ này có giá trị pháp lý hoàn toàn khác biệt:
- Chủ đầu tư (CĐT): Pháp nhân đứng tên trên Giấy chứng nhận quyền sử dụng đất, Giấy phép xây dựng do Sở Xây dựng TP.HCM cấp và là bên trực tiếp ký Hợp đồng mua bán (HĐMB) với khách hàng.
- Đơn vị phát triển dự án (như Masterise Homes): Đơn vị hợp tác cùng chủ đầu tư để thiết lập tiêu chuẩn sản phẩm, quản lý thi công, định vị thương hiệu và hoạch định chiến lược kinh doanh.
- Đơn vị phân phối Masterise Homes (đại lý bán hàng/sàn F1, F2): Các pháp nhân thương mại độc lập được ủy quyền hoặc ký hợp đồng môi giới để giới thiệu sản phẩm đến người mua.
Dữ liệu người mua bắt buộc phải đối chiếu gồm: Giấy ủy quyền phân phối hoặc Hợp đồng môi giới còn hiệu lực (kèm ngày ký, thời hạn hiệu lực), biên bản bàn giao căn hộ mẫu và tài khoản ngân hàng chỉ định thu tiền. Tác động của việc làm rõ này là người mua xác định được địa chỉ khiếu nại cụ thể nếu phát sinh tranh chấp. Điều kiện áp dụng là người mua phải chủ động yêu cầu xem văn bản gốc, bởi rủi ro lớn nhất là việc người mua ngộ nhận rằng mọi lời hứa miệng của chuyên viên thuộc đơn vị phân phối Masterise Homes đều mặc nhiên trở thành nghĩa vụ của chủ đầu tư.
| Tiêu chí | Hiện trạng có nguồn | Chưa xác minh | Câu hỏi tiếp theo |
| Pháp nhân ký HĐMB | Thể hiện trên Giấy phép xây dựng do Sở Xây dựng TP.HCM cấp; Quyết định giao đất của UBND TP.HCM. | Các thỏa thuận hợp tác nội bộ giữa chủ đầu tư và đơn vị phát triển chưa công bố. | Pháp nhân nào đứng tên xuất hóa đơn VAT và chịu trách nhiệm nộp thuế sử dụng đất? |
| Tư cách đại lý bán hàng | Giấy chứng nhận đại lý phân phối chính thức có dấu mộc của đơn vị phát triển; ngày cấp 2026. | Các cộng tác viên tự do hoặc sàn phân phối thứ cấp (F2, F3) không có hợp đồng ủy quyền trực tiếp. | Giấy ủy quyền của sàn môi giới này có thời hạn đến ngày nào và được bán những mã căn cụ thể nào? |
| Tài khoản thu tiền đặt cọc | Tài khoản chuyên dùng của chủ đầu tư mở tại ngân hàng thương mại được Ngân hàng Nhà nước cấp phép. | Các tài khoản cá nhân của môi giới hoặc tài khoản nội bộ của sàn môi giới tự ý thu giữ chỗ. | Tiền giữ chỗ này chuyển trực tiếp vào tài khoản CĐT hay vào tài khoản của đại lý phân phối? |
Chủ đầu tư pháp lý, nhà phát triển và đơn vị phân phối khác nhau thế nào?
Phạm vi của câu hỏi này nằm ở việc xác lập chuỗi trách nhiệm dân sự và kinh doanh bất động sản theo Luật Nhà ở và Luật Kinh doanh Bất động sản hiện hành. Người mua cần hiểu rằng một dự án mang thương hiệu Masterise Homes có thể do một pháp nhân thành viên hoặc đối tác liên danh làm chủ đầu tư đứng tên hồ sơ pháp lý, trong khi đơn vị bán hàng chỉ đóng vai trò xúc tiến thương mại.
Hai tình huống thực tế thường gặp trên thị trường:
- Tình huống 1 (Kịch bản người mua ở thực): Khách hàng mua một căn hộ 2 phòng ngủ để ở, được nhân viên của một sàn môi giới cam kết rằng tòa nhà sẽ có hệ thống lọc nước tại vòi và xe buýt đưa đón con đi học. Khi nhận nhà, các tiện ích này không có trên thực tế. Khách hàng gửi đơn khiếu nại lên Masterise Homes thì phát hiện hợp đồng mua bán với chủ đầu tư không hề quy định các tiện ích này, và sàn môi giới kia đã giải thể hoặc chuyển sang bán dự án khác.
- Tình huống 2 (Kịch bản nhà đầu tư trung hạn): Nhà đầu tư nộp tiền giữ chỗ 100 triệu đồng cho một đơn vị môi giới thứ cấp không có hợp đồng phân phối chính thức. Khi dự án mở bán, sàn này không lấy được rổ hàng như cam kết, dẫn đến việc giam tiền giữ chỗ của khách hàng suốt nhiều tháng mà không có cơ chế phạt vi phạm.
Bằng chứng người mua cần tìm là: Giấy chứng nhận đăng ký doanh nghiệp của bên bán, Hợp đồng hợp tác phát triển dự án giữa Masterise Homes và chủ đầu tư khu đất, cùng Hợp đồng tiếp thị phân phối sản phẩm ký giữa chủ đầu tư/nhà phát triển với đơn vị phân phối Masterise Homes.
Phân tích lợi ích, rủi ro và điều kiện áp dụng:
- Lợi ích: Giúp người mua gửi tiền đúng nơi, ký hợp đồng đúng chủ thể và nắm rõ ai là người chịu trách nhiệm trước pháp luật về tiến độ cấp Giấy chứng nhận quyền sở hữu nhà ở (sổ hồng).
- Hạn chế & Rủi ro: Mối quan hệ liên danh, hợp tác giữa các tập đoàn lớn thường phức tạp, nếu người mua không xem kỹ các phụ lục phân chia nghĩa vụ thì rất dễ rơi vào tình trạng “khiếu nại vòng tròn”.
- Điều kiện áp dụng: Bắt buộc thực hiện trước khi chuyển tiền đặt cọc giữ chỗ.
Câu hỏi người mua nên đặt: “Hợp đồng mua bán của căn hộ này sẽ được ký trực tiếp với pháp nhân nào, và đơn vị phân phối Masterise Homes hiện tại có văn bản ủy quyền chính thức của pháp nhân đó để nhận tiền cọc hay không?”
Người mua có thể gặp rủi ro gì khi chỉ dựa vào lời tư vấn?
Phạm vi câu hỏi tập trung vào khoảng cách giữa “nghệ thuật tư vấn bán hàng” và “nội dung có giá trị ràng buộc pháp lý”. Chuyên viên tư vấn của các sàn bán hàng thường chịu áp lực chỉ tiêu doanh số (KPI), dẫn đến xu hướng tuyệt đối hóa các ưu điểm và giảm nhẹ hoặc che giấu các giới hạn kỹ thuật của dự án.
Hai tình huống thực tế của khách hàng:
- Tình huống A (Vấn đề quy hoạch tương lai): Nhân viên bán hàng khẳng định với người mua rằng khu đất trống trước mặt tòa tháp là công viên cây xanh vĩnh viễn. Tuy nhiên, sau 2 năm dọn vào ở, khu đất đó khởi công xây dựng một tòa cao ốc văn phòng 35 tầng, che chắn hoàn toàn ánh sáng và hướng nhìn của căn hộ. Khi người mua kiểm tra lại bản đồ quy hoạch phân khu 1/2000 tại cơ quan quản lý đô thị thì khu đất này vốn đã được quy hoạch là đất phức hợp thương mại từ nhiều năm trước.
- Tình huống B (Chính sách hỗ trợ lãi suất ngân hàng): Người mua được tư vấn “ân hạn nợ gốc và miễn lãi 0% trong 24 tháng”. Tuy nhiên, nhân viên tư vấn không làm rõ điều kiện giải ngân của ngân hàng đối tác. Khi đến hạn, người mua không đáp ứng đủ điều kiện chứng minh thu nhập theo chuẩn mới của ngân hàng, dẫn đến việc bị phạt vi phạm hợp đồng do chậm tiến độ thanh toán cho chủ đầu tư.
Bằng chứng cần đối chiếu là: Bản đồ quy hoạch chi tiết tỷ lệ 1/500 đã được cơ quan nhà nước phê duyệt, Thông báo chính sách bán hàng chính thức có đóng dấu giáp lai của đơn vị phát triển Masterise Homes, và văn bản cam kết bảo lãnh cấp tín dụng của ngân hàng chỉ định.
Phân tích lợi ích, rủi ro và điều kiện áp dụng:
- Lợi ích: Giúp người mua xây dựng kịch bản tài chính và an cư trên số liệu thực tế, không bị rơi vào bẫy tâm lý “mua theo kỳ vọng ảo”.
- Rủi ro: Mọi lời hứa bằng miệng, tin nhắn Zalo cá nhân của nhân viên tư vấn đều vô giá trị khi phát sinh tranh chấp tại Tòa án nếu không được văn bản hóa vào phụ lục hợp đồng.
- Điều kiện áp dụng: Mọi thông tin tư vấn phải được đối chiếu bằng văn bản có ngày hiệu lực rõ ràng.
Câu hỏi người mua nên đặt: “Những cam kết về chính sách tài chính, tiến độ tiện ích và hướng nhìn của căn hộ này được quy định cụ thể tại điều khoản nào trong dự thảo Hợp đồng mua bán hoặc thông báo chính thức có dấu đỏ của chủ đầu tư?”
Sau khi hiểu vì sao người mua cần phân biệt các bên tham gia dự án?, người đọc cần đánh giá kiểm tra tư cách và tài liệu trước khi đặt cọc ra sao?
Kiểm tra tư cách và tài liệu trước khi đặt cọc ra sao?
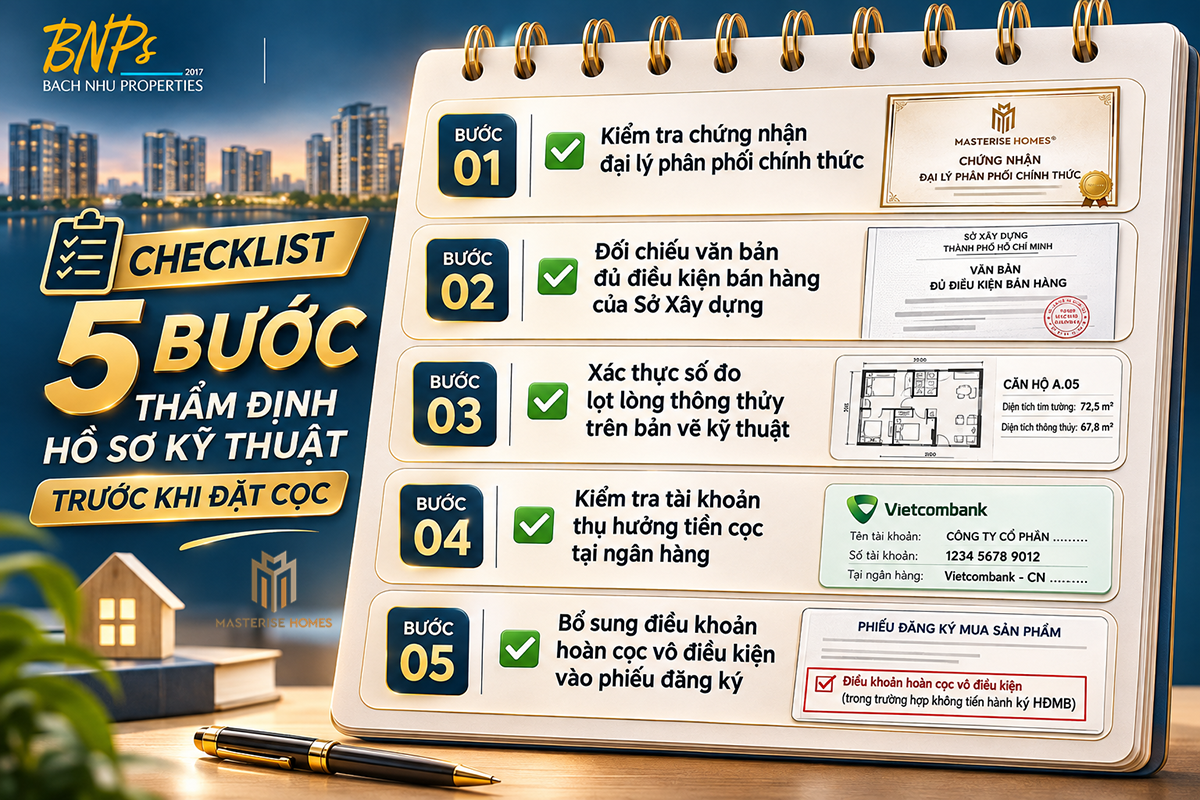
Quy trình thẩm định năng lực của bên chào bán là bước bảo vệ tài chính cơ bản nhất nhưng lại thường bị bỏ qua do người mua bị thúc ép bởi tâm lý “hết căn đẹp”. Bối cảnh thị trường yêu cầu người mua phải vận dụng logic: Nguyên nhân (ngăn ngừa rủi ro mất tiền cọc) → Tiêu chí (tư cách pháp lý của sàn và điều kiện pháp lý của sản phẩm) → Hệ quả (giao dịch an toàn hoặc dừng giao dịch kịp thời). Nhóm độc giả ở thực cần một quy trình sàng lọc giấy tờ chuẩn xác để không bị cuốn vào ma trận tiếp thị.
Tiêu chí kiểm chứng gồm: Giấy phép hoạt động của sàn giao dịch bất động sản theo Sở Xây dựng TP.HCM, chứng chỉ hành nghề môi giới của chuyên viên trực tiếp tư vấn, văn bản xác nhận đủ điều kiện bán nhà ở hình thành trong tương lai của cơ quan quản lý nhà nước, và văn bản bảo lãnh nghĩa vụ tài chính của ngân hàng. Tác động của bước này giúp người mua loại trừ 100% rủi ro chuyển tiền cho các đơn vị trung gian không đủ tư cách pháp lý. Tuy nhiên, giới hạn cần lưu ý là các tài liệu nội bộ giữa các doanh nghiệp thường có tính bảo mật, đòi hỏi người mua phải biết rõ loại tài liệu nào mình có quyền theo luật để yêu cầu công khai.
| Tiêu chí | Hiện trạng có nguồn | Chưa xác minh | Câu hỏi tiếp theo |
| Đủ điều kiện bán hàng | Văn bản thông báo đủ điều kiện bán nhà ở hình thành trong tương lai do Sở Xây dựng TP.HCM ban hành. | Các thông báo dự kiến mở bán nội bộ lưu hành trên mạng xã hội chưa có văn bản xác nhận. | Dự án đã có văn bản đủ điều kiện bán hàng theo quy định của Luật Kinh doanh Bất động sản chưa? |
| Bảo lãnh ngân hàng | Thư cam kết phát hành chứng thư bảo lãnh của ngân hàng thương mại uy tín cấp cho dự án. | Lời hứa “ngân hàng sẵn sàng cho vay” từ nhân viên môi giới mà không có chứng thư khung. | Danh mục ngân hàng cấp bảo lãnh nghĩa vụ bàn giao nhà gồm những tổ chức tín dụng nào? |
| Đơn vị phân phối chỉ định | Danh sách đại lý phân phối chính thức công bố công khai trên website chính thức của Masterise Homes. | Các sàn môi giới liên kết tự nhận là đại lý độc quyền nhưng không có tên trên hệ thống. | Tên của sàn môi giới này có nằm trong danh sách đối tác chiến lược được Masterise Homes công bố không? |
Những văn bản nào xác nhận đơn vị tư vấn và sản phẩm được phép chào bán?
Phạm vi câu hỏi làm rõ tính hợp pháp của hai đối tượng: tư cách của sàn môi giới và tính sẵn sàng giao dịch của sản phẩm bất động sản. Không phải bất kỳ đơn vị môi giới nào treo biển hiệu dự án cũng là đại lý phân phối chính thức được ủy quyền hợp pháp.
Hai tình huống thực tế:
- Tình huống 1 (Làm việc với đại lý phân phối uy tín): Người mua liên hệ với Bách Như Properties: đơn vị phân phối Masterise Homes. Tại buổi làm việc, chuyên viên cung cấp chứng chỉ hành nghề môi giới cá nhân, Giấy chứng nhận đại lý phân phối F1 do Masterise Homes cấp, mã số rổ hàng được phân bổ chính thức và bản sao công chứng Giấy phép xây dựng của khối tháp đang quan tâm. Giao dịch diễn ra minh bạch, an toàn tuyệt đối.
- Tình huống 2 (Làm việc với sàn thứ cấp trôi nổi): Khách hàng liên hệ qua một quảng cáo trực tuyến giá rẻ hơn thị trường 5%. Khi đến văn phòng, sàn này không xuất trình được hợp đồng đại lý với Masterise Homes mà chỉ có “hợp đồng liên kết phân phối” mơ hồ với một sàn khác. Khi khách hàng yêu cầu xem Giấy phép bán hàng của dự án, nhân viên từ chối và hối thúc nộp tiền giữ chỗ vào tài khoản cá nhân của giám đốc sàn để “giữ căn ngoại giao”.
Bằng chứng cần đối chiếu: Quyết định phê duyệt quy hoạch chi tiết 1/500; Giấy phép xây dựng; Biên bản nghiệm thu phần móng (đối với căn hộ cao tầng) do cơ quan chức năng xác nhận; Văn bản chỉ định đại lý phân phối của chủ đầu tư.
Phân tích lợi ích, rủi ro và điều kiện áp dụng:
- Lợi ích: Tránh nguy cơ bị chiếm dụng vốn, mua phải căn hộ bị thế chấp trái phép hoặc mua căn hộ nằm ngoài ranh giới được phép kinh doanh.
- Rủi ro: Nhiều người mua ngại yêu cầu xem giấy tờ vì sợ bị đánh giá là “khó tính”, dẫn đến việc đặt bút ký vào các thỏa thuận đặt cọc bất lợi.
- Điều kiện áp dụng: Khách hàng có toàn quyền yêu cầu xem các tài liệu này trước khi ký tên vào bất kỳ giấy tờ nào mang tính chất thỏa thuận chuyển tiền.
Câu hỏi người mua nên đặt: “Đơn vị có thể xuất trình Giấy chứng nhận đại lý phân phối chính thức của dự án này do Masterise Homes cấp, và văn bản xác nhận đủ điều kiện bán hàng của Sở Xây dựng TP.HCM cho khối tháp này hay không?”
Cách đối chiếu bảng giá, lịch thanh toán và người thụ hưởng
Phạm vi của nội dung này là việc kiểm soát dòng tiền và các điều khoản thanh toán nhằm ngăn chặn việc chênh giá ngoài hợp đồng hoặc chuyển tiền sai đối tượng. Bảng giá bất động sản cao cấp chịu sự chi phối của nhiều chính sách chiết khấu, gói quà tặng và lịch giãn tiến độ khác nhau.
Hai tình huống thực tế của người mua:
- Tình huống A (Hiện tượng thu tiền chênh lệch): Một người mua chọn căn góc tầng đẹp và được nhân viên môi giới báo giá cao hơn 200 triệu đồng so với bảng giá niêm yết, với lý do “tiền ngoại giao trả cho bên thứ ba”. Người mua chuyển khoản số tiền này vào tài khoản cá nhân của môi giới mà không có phiếu thu chính thức. Khi ký Hợp đồng mua bán với chủ đầu tư, giá trị trên hợp đồng chỉ là giá gốc, người mua mất trắng 200 triệu đồng mà không thể hạch toán hay khiếu nại.
- Tình huống B (Đối chiếu tiến độ thanh toán chuẩn): Khách hàng mua qua Bách Như Properties: đơn vị phân phối Masterise Homes được cung cấp bảng tính dòng tiền chi tiết theo 3 phương án: thanh toán chuẩn theo tiến độ xây dựng, thanh toán sớm nhận chiết khấu, và phương án vay ngân hàng hỗ trợ lãi suất. Mọi khoản thanh toán đều ghi rõ số tài khoản thụ hưởng là pháp nhân chủ đầu tư, kèm nội dung chuyển khoản theo cú pháp chuẩn của hệ thống Masterise Homes.
Bằng chứng người mua cần tìm: Bảng giá niêm yết chính thức có chữ ký duyệt của Giám đốc khối kinh doanh chủ đầu tư; Thông báo tỷ lệ chiết khấu theo từng phương thức thanh toán; Giấy ủy quyền mở tài khoản chuyên dùng của chủ đầu tư tại ngân hàng đối tác.
Phân tích lợi ích, rủi ro và điều kiện áp dụng:
- Lợi ích: Đảm bảo 100% dòng tiền của người mua chảy trực tiếp vào tài khoản dự án được phong tỏa để thi công công trình, bảo toàn quyền lợi khấu trừ thuế và pháp lý sau này.
- Rủi ro: Sự nhầm lẫn giữa các gói hỗ trợ tài chính có thể khiến người mua bị động khi thời gian ân hạn nợ gốc kết thúc.
- Điều kiện áp dụng: Tuyệt đối không chuyển tiền vào bất kỳ tài khoản cá nhân nào của nhân viên môi giới hay lãnh đạo sàn phân phối.
Câu hỏi người mua nên đặt: “Tài khoản thụ hưởng tiền cọc và các đợt thanh toán tiếp theo đứng tên pháp nhân nào, mở tại ngân hàng nào, và bảng giá cùng các mức chiết khấu này có dấu mộc xác nhận chính thức từ chủ đầu tư hay chưa?”
Sau khi hiểu kiểm tra tư cách và tài liệu trước khi đặt cọc ra sao?, người đọc cần đánh giá khi so sánh các dự án Masterise Homes nên hỏi gì?
Khi so sánh các dự án Masterise Homes nên hỏi gì?
Hệ sinh thái sản phẩm của Masterise Homes tại thị trường TP.HCM và các đô thị lớn rất đa dạng, trải dài từ phân khúc cao cấp (như Masteri Centre Point, Masteri Cosmo Central, Masteri Waterfront) đến hạng sang (Lumière Riverside, Lumière Boulevard) và siêu sang/Branded Residences (Grand Marina Saigon). Bối cảnh này đòi hỏi người mua không thể áp dụng một tiêu chuẩn chung cho mọi dự án, mà phải xây dựng bộ câu hỏi so sánh chi tiết để tìm ra sản phẩm phù hợp nhất với ngân sách và lối sống thực tế của gia đình.
Tiêu chí kiểm chứng khi so sánh các dự án bao gồm: định vị phân khúc thương hiệu, mật độ thang máy trên mỗi sàn căn hộ, tiêu chuẩn vật liệu hoàn thiện bàn giao thực tế (giao thô, hoàn thiện cơ bản hay đầy đủ nội thất cao cấp nhập khẩu), chi phí dịch vụ quản lý vận hành định kỳ và tính chất pháp lý của quỹ đất (đất sở hữu lâu dài hay có thời hạn 50 năm). Tác động của việc so sánh này giúp gia đình chọn đúng không gian sống, tránh tình trạng “mua quá tầm tài chính” hoặc “mua dưới chuẩn nhu cầu sinh hoạt”. Tuy nhiên, hạn chế cần lưu ý là các dự án thuộc các phân kỳ phát triển khác nhau sẽ có khung giá và quy chế vận hành riêng biệt, không thể đánh đồng.
| Tiêu chí | Hiện trạng có nguồn | Chưa xác minh | Câu hỏi tiếp theo |
| Phân khúc sản phẩm | Công bố chính thức theo từng dòng thương hiệu: Masteri Collection, Lumière Series, Branded Residences. | Các tên gọi tự đặt mang tính quảng cáo của môi giới như “siêu phẩm số 1”, “dự án chuẩn 7 sao”. | Dự án này thuộc phân khúc nào trong hệ thống sản phẩm của Masterise Homes và tiêu chuẩn bàn giao tương ứng ra sao? |
| Mật độ sử dụng thang máy | Bản vẽ mặt bằng tầng điển hình được duyệt quy hoạch; dao động từ 1,8 – 2,5 căn/thang/sàn. | Thời gian chờ đợi thang máy thực tế vào khung giờ cao điểm (7h00 – 8h00 sáng) khi tòa nhà lấp đầy 100%. | Khối tháp này có bao nhiêu thang máy phục vụ cư dân, tốc độ thang là bao nhiêu mét/giây và có thang hàng tách biệt không? |
| Hình thức sở hữu pháp lý | Giấy chứng nhận quyền sử dụng đất của khu đất xây dựng dự án; thời hạn ghi rõ lâu dài hoặc 50 năm. | Tiến độ nộp hồ sơ cấp sổ hồng sau khi nhận bàn giao nhà thực tế của từng phân khu. | Căn hộ tôi chọn có thời hạn sở hữu lâu dài (đối với người Việt Nam) hay sở hữu có thời hạn theo dự án thương mại? |
👉 Tìm hiểu nhiều thông tin chuẩn cách Chọn dự án Masterise Homes để ở ( Những tiêu chí cần so sánh trước khi mua )
Phân biệt tài liệu từng dự án, phân khu và thời điểm công bố
Phạm vi của câu hỏi này nhằm ngăn ngừa sự nhầm lẫn giữa thông tin của các giai đoạn phát triển khác nhau trong cùng một đại đô thị hoặc giữa các dự án có tên gọi gần giống nhau. Mỗi phân khu tại các dự án của Masterise Homes có thể có thời điểm khởi công, quy chuẩn bàn giao và đối tác nhà thầu xây dựng hoàn toàn khác nhau.
Hai tình huống thực tế của khách hàng:
- Tình huống 1 (Nhầm lẫn tiêu chuẩn bàn giao giữa các phân khu): Người mua xem căn hộ mẫu của phân kỳ Lumière (tiêu chuẩn kính Low-E tràn viền kịch trần, thiết bị vệ sinh Kohler/Duravit, hệ thống điều hòa âm trần toàn bộ) nhưng sau đó lại quyết định đặt cọc mua căn hộ thuộc phân kỳ Masteri với mức giá mềm hơn. Khi nhận nhà, khách hàng ngỡ ngàng vì thiết bị bàn giao chỉ là điều hòa cục bộ và vách kính tiêu chuẩn. Khách hàng không thể khiếu nại vì phụ lục vật liệu của hai phân kỳ là hoàn toàn riêng biệt.
- Tình huống 2 (Tài liệu bán hàng bị lỗi thời): Khách hàng sử dụng tài liệu bán hàng phát hành từ năm 2024 để đối chiếu cho giao dịch vào năm 2026. Trong khoảng thời gian đó, chủ đầu tư đã có văn bản điều chỉnh thiết kế cảnh quan nội khu được Sở Xây dựng TP.HCM chấp thuận. Việc không cập nhật tài liệu phát hành mới nhất khiến người mua bức xúc vì một số hạng mục cảnh quan bị thay đổi vị trí.
Bằng chứng cần đối chiếu: Bộ tài liệu bán hàng (Sales Kit) chính thức có ghi rõ số hiệu phiên bản (Version) và ngày phát hành của phân khu đang giao dịch; Bản vẽ mặt bằng tầng điển hình có dấu mộc kỹ thuật của chủ đầu tư.
Phân tích lợi ích, rủi ro và điều kiện áp dụng:
- Lợi ích: Đảm bảo người mua trả tiền đúng cho những giá trị vật chất và tiêu chuẩn kỹ thuật mà mình thực tế sẽ nhận được khi bàn giao căn hộ.
- Rủi ro: Sự thiếu đồng bộ về thông tin giữa các đại lý bán hàng có thể khiến khách hàng tiếp cận phải các tài liệu chưa được cập nhật chính thức.
- Điều kiện áp dụng: Luôn yêu cầu đơn vị phân phối Masterise Homes xác nhận phiên bản tài liệu đang tư vấn là văn bản mới nhất đang có hiệu lực thi hành.
Câu hỏi người mua nên đặt: “Tài liệu bán hàng và danh mục vật liệu này được phát hành vào ngày tháng năm nào, áp dụng chính xác cho phân khu/tòa tháp nào, và đã có văn bản điều chỉnh thiết kế nào được cơ quan chức năng phê duyệt sau ngày đó hay chưa?”
Đặt câu hỏi về bàn giao, tiện ích, quản lý và quyền sở hữu
Phạm vi của câu hỏi này bao trùm toàn bộ giai đoạn “hậu bàn giao” – giai đoạn quyết định trực tiếp đến chất lượng cuộc sống hàng ngày và khả năng bảo toàn giá trị của tài sản. Một căn hộ cao cấp chỉ thực sự giữ được giá trị khi được vận hành bởi một đơn vị chuyên nghiệp với mức phí tương xứng và minh bạch về quyền sở hữu không gian chung.
Hai tình huống thực tế của người mua:
- Tình huống A (Tranh chấp về quyền sử dụng tiện ích nội khu): Người mua căn hộ vì ấn tượng với cụm hồ bơi cảnh quan và phòng gym cao cấp. Sau khi dọn vào ở, cư dân mới biết phòng gym được chủ đầu tư cho bên thứ ba thuê kinh doanh thương mại và cư dân phải mua vé tháng với giá cao thay vì được sử dụng miễn phí như lời tư vấn ban đầu của môi giới.
- Tình huống B (Minh bạch quyền sở hữu chỗ đỗ xe ô tô): Khi mua nhà qua Bách Như Properties: đơn vị phân phối Masterise Homes, khách hàng được hướng dẫn hỏi rõ tỷ lệ phân bổ chỗ đỗ xe ô tô tại tầng hầm. Nhân viên tư vấn xuất trình văn bản quy định rõ số lượng chỗ đỗ xe ô tô định danh gắn với từng mã căn hộ và quy chế bốc thăm công khai đối với các chỗ đỗ xe chung, giúp gia đình hoàn toàn yên tâm khi sở hữu 2 xe ô tô.
Bằng chứng cần đối chiếu: Biên bản phân định phần sở hữu chung và sở hữu riêng theo quy định của Luật Nhà ở; Quy chế quản lý vận hành tòa nhà mẫu do Masterise Property Management (đơn vị quản lý vận hành của Masterise Homes) ban hành; Dự toán biểu phí quản lý cơ sở hằng tháng.
Phân tích lợi ích, rủi ro và điều kiện áp dụng:
- Lợi ích: Giúp gia chủ dự trù chính xác chi phí sinh hoạt cố định hàng tháng, tránh những bức xúc tranh chấp về quyền lợi tiện ích với ban quản lý sau khi dọn về ở.
- Rủi ro: Nhiều dự án có tiện ích chung nằm trên diện tích đất kinh doanh thương mại của chủ đầu tư, nếu không làm rõ từ đầu thì cư dân sẽ không có quyền quyết định vận hành.
- Điều kiện áp dụng: Cần làm rõ và ghi nhận vào biên bản tư vấn trước khi tiến hành đặt cọc.
Câu hỏi người mua nên đặt: “Các tiện ích nội khu như phòng gym, hồ bơi thuộc phần sở hữu chung của cư dân hay sở hữu riêng của chủ đầu tư; đơn vị nào sẽ trực tiếp quản lý vận hành tòa nhà và mức phí quản lý dự kiến trong 3 năm đầu là bao nhiêu?”
Sau khi hiểu khi so sánh các dự án Masterise Homes nên hỏi gì?, người đọc cần đánh giá quy trình ra quyết định sau buổi tư vấn.
Quy trình ra quyết định sau buổi tư vấn
Sau khi kết thúc buổi làm việc trực tiếp với sàn môi giới, người mua không nên vội vã đưa ra quyết định dựa trên cảm xúc hưng phấn nhất thời. Bối cảnh thị trường bất động sản giá trị cao đòi hỏi một cái đầu lạnh và một quy trình ra quyết định có hệ thống. Logic ở đây là: Nguyên nhân (áp lực chốt căn khiến dễ sai sót) → Tiêu chí (dữ liệu có bằng chứng văn bản) → Hệ quả (quyết định đầu tư an toàn hoặc dừng lại đúng lúc). Người mua ở thực cần thiết lập một bộ lọc thông tin độc lập tại nhà trước khi chuyển tiền.
Tiêu chí kiểm chứng trong quy trình này bao gồm: bảng kiểm (checklist) tính toàn vẹn của hồ sơ pháp lý, sự tương thích giữa năng lực tài chính gia đình với tiến độ thanh toán, biên độ chịu đựng rủi ro lãi suất thả nổi sau thời gian ưu đãi, và chữ ký xác nhận trách nhiệm của đơn vị phân phối. Tác động của quy trình này là biến một quyết định cảm tính thành một quyết định đầu tư có cơ sở khoa học vững chắc. Dẫu vậy, giới hạn của phương pháp này là có thể khiến người mua bỏ lỡ một số cơ hội chọn căn đẹp trong thời gian ngắn, nhưng đổi lại là sự an toàn tuyệt đối cho khối tài sản lớn của gia đình.
| Tiêu chí | Hiện trạng có nguồn | Chưa xác minh | Câu hỏi tiếp theo |
| Checklist tài liệu pháp lý | Đã thu thập đủ bản sao Giấy phép xây dựng, thông báo đủ điều kiện bán hàng, biểu phí dịch vụ có ngày kiểm chứng. | Các tài liệu nhân viên hứa sẽ “bổ sung sau khi khách hàng đã chuyển tiền đặt cọc”. | Những tài liệu nào còn thiếu trong checklist an toàn pháp lý bắt buộc phải có trước khi cọc? |
| Cam kết hỗ trợ tín dụng | Thông báo phê duyệt cấp tín dụng có điều kiện (Pre-approval) do ngân hàng phát hành chính thức cho người mua. | Cam kết miệng của tư vấn viên: “Hồ sơ của anh chị chắc chắn ngân hàng sẽ cho vay 80%”. | Ngân hàng nào đã chính thức phê duyệt hạn mức vay cho bộ hồ sơ thu nhập thực tế của gia đình tôi? |
| Pháp nhân chịu trách nhiệm tư vấn | Phiếu yêu cầu tư vấn hoặc thỏa thuận dịch vụ có dấu mộc và chữ ký người đại diện theo pháp luật của sàn. | Chỉ có danh thiếp cá nhân hoặc tin nhắn trao đổi qua mạng xã hội của chuyên viên bán hàng. | Nếu thông tin tư vấn bị sai lệch, đơn vị phân phối Masterise Homes có chịu trách nhiệm bồi hoàn chi phí giữ chỗ không? |
Lập bảng kiểm tài liệu đã nhận, chưa xác minh và người chịu trách nhiệm
Phạm vi của công việc này là lượng hóa toàn bộ thông tin thu thập được sau buổi tư vấn thành một bảng dữ liệu minh bạch, phân loại rõ ràng trạng thái thông tin và chỉ định trách nhiệm pháp lý cho từng đầu việc. Đây là công cụ đắc lực nhất giúp người mua ở thực không bị bỏ sót bất kỳ điểm mù nào.
Hai tình huống thực tế:
- Tình huống 1 (Gia đình có phương pháp làm việc khoa học): Sau khi làm việc với đơn vị phân phối Masterise Homes, gia đình ngồi lại lập bảng kiểm tra. Họ phát hiện tài liệu về chiều cao thông thủy trần căn hộ mới chỉ có thông tin từ brochure tiếp thị mà chưa có số đo trên bản vẽ hoàn công MEP. Họ yêu cầu sàn gửi bổ sung bản vẽ chi tiết trước 17h00 ngày hôm sau. Nhờ vậy, họ phát hiện căn hộ mình định mua bị vướng dầm ngang qua phòng ngủ chính và kịp thời đổi sang mã căn khác phù hợp hơn.
- Tình huống 2 (Giao dịch vội vã theo cảm xúc): Khách hàng sau khi nghe tư vấn cảm thấy rất ưng ý đã vội vã chuyển 100 triệu đồng tiền cọc ngay tại quán café mà không lập danh mục kiểm tra tài liệu. Hai ngày sau, khi yêu cầu sàn cung cấp văn bản bảo lãnh ngân hàng thì sàn thông báo dự án đang trong quá trình gia hạn chứng thư bảo lãnh. Khách hàng rơi vào thế tiến thoái lưỡng nan: tiếp tục đóng tiền thì lo sợ, mà rút tiền thì bị phạt cọc.
Bằng chứng cần đối chiếu: Danh mục tài liệu bàn giao hồ sơ tư vấn có xác nhận của sàn; Bản vẽ Autocad hoặc bản vẽ kỹ thuật PDF có kích thước số đo chi tiết từng góc phòng; Bảng tính lịch trình trả nợ gốc lãi ngân hàng theo từng kịch bản lãi suất thả nổi.
Phân tích lợi ích, rủi ro và điều kiện áp dụng:
- Lợi ích: Trực quan hóa dữ liệu, giúp các thành viên trong gia đình cùng thảo luận và đưa ra quyết định thống nhất dựa trên sự thật thay vì cảm xúc cá nhân.
- Rủi ro: Đòi hỏi người mua phải đầu tư thời gian và sự tỉ mỉ để rà soát từng điều khoản văn bản.
- Điều kiện áp dụng: Bắt buộc thực hiện trong vòng 24 giờ sau buổi tiếp nhận thông tin từ tư vấn viên.
Câu hỏi người mua nên đặt: “Đơn vị có thể ký vào bảng xác nhận thông tin tư vấn này, cam kết các thông số kỹ thuật và tình trạng pháp lý được cung cấp là hoàn toàn trùng khớp với hồ sơ được duyệt của dự án hay không?”
Điều kiện nào cần được làm rõ trước khi ký hoặc chuyển tiền
Phạm vi câu hỏi tập trung vào những “điều kiện kích hoạt” trong các văn bản thỏa thuận đặt cọc, phiếu đăng ký nguyện vọng hoặc hợp đồng nguyên tắc. Đây là các điều khoản quyết định việc người mua có được hoàn tiền cọc hay không nếu xảy ra sự kiện bất khả kháng hoặc thay đổi chính sách từ phía chủ đầu tư.
Hai tình huống thực tế của người mua:
- Tình huống A (Điều khoản hoàn tiền vô điều kiện): Khách hàng làm việc cùng đơn vị phân phối chuyên nghiệp yêu cầu bổ sung điều khoản vào Phiếu giữ chỗ: “Nếu ngân hàng không phê duyệt khoản vay 70% giá trị căn hộ do thay đổi chính sách tín dụng chung, hoặc chủ đầu tư không ký HĐMB đúng thời hạn cam kết, bên mua được nhận lại 100% tiền giữ chỗ trong vòng 07 ngày làm việc mà không chịu bất kỳ khoản phạt nào”. Nhờ điều khoản này, khi gia đình gặp khó khăn tài chính đột xuất, họ đã rút lại toàn bộ số tiền cọc một cách thuận lợi.
- Tình huống B (Bẫy phạt cọc do thiếu hiểu biết): Người mua ký vào phiếu đặt cọc có điều khoản in sẵn: “Khoản tiền đặt cọc không hoàn lại trong mọi trường hợp nếu bên mua không tiến hành ký Hợp đồng mua bán trong thời hạn 10 ngày kể từ ngày nhận thông báo”. Khi chủ đầu tư gửi thông báo ký HĐMB nhưng người mua phát hiện một số điều khoản hợp đồng chưa thỏa đáng, người mua từ chối ký và bị chủ đầu tư tịch thu toàn bộ 200 triệu đồng tiền cọc theo đúng nội dung đã ký kết.
Bằng chứng cần đối chiếu: Mẫu Phiếu đăng ký nguyện vọng / Thỏa thuận ký quỹ chính thức do chủ đầu tư ban hành; Quy chế xử lý tiền đặt cọc có dấu mộc của doanh nghiệp; Dự thảo Hợp đồng mua bán chuẩn đã đăng ký với Cục Cạnh tranh và Bảo vệ người tiêu dùng (Bộ Công Thương).
Phân tích lợi ích, rủi ro và điều kiện áp dụng:
- Lợi ích: Thiết lập hàng rào bảo vệ tuyệt đối cho dòng vốn của người mua trong mọi kịch bản rủi ro ngoài ý muốn.
- Rủi ro: Các đại lý bán hàng thường sử dụng mẫu phiếu in sẵn và từ chối chỉnh sửa câu chữ nếu khách hàng không có lập luận pháp lý vững chắc.
- Điều kiện áp dụng: Đọc kỹ từng từ trong văn bản thỏa thuận trước khi đặt bút ký tên và chuyển tiền.
Câu hỏi người mua nên đặt: “Trong trường hợp ngân hàng từ chối cho vay vì lý do khách quan hoặc chủ đầu tư chậm tiến độ ký HĐMB, cơ chế và thời hạn hoàn trả khoản tiền giữ chỗ/đặt cọc này được quy định cụ thể như thế nào bằng văn bản?”
Sau khi hiểu quy trình ra quyết định sau buổi tư vấn, người đọc cần đánh giá mức độ phù hợp với nhu cầu và thực hiện bước xác minh độc lập cuối cùng.
Khung Đánh Giá Và Hướng Dẫn Xác Minh Cho Người Mua Nhà
Việc đưa ra quyết định giao dịch một bất động sản mang thương hiệu Masterise Homes đòi hỏi sự cân nhắc thấu đáo dựa trên ba tiêu chí then chốt:
- Minh bạch chuỗi chủ thể: Xác định rõ ràng pháp nhân ký HĐMB, năng lực pháp lý của đơn vị phát triển và tư cách đại lý chính thức của sàn môi giới trực tiếp làm việc.
- Chuẩn hóa hồ sơ kỹ thuật: Chỉ tin tưởng vào bản vẽ mặt bằng có kích thước chi tiết, phụ lục danh mục vật liệu có thương hiệu cụ thể và văn bản đủ điều kiện bán hàng do Sở Xây dựng TP.HCM phê duyệt có ngày hiệu lực rõ ràng.
- An toàn điều khoản tài chính: Đảm bảo toàn bộ dòng tiền thanh toán được chuyển thẳng vào tài khoản chuyên dùng của chủ đầu tư tại ngân hàng, tuyệt đối không trả tiền chênh ngoài hợp đồng và ràng buộc chặt chẽ điều khoản hoàn tiền cọc nếu phát sinh rủi ro tín dụng.
Đối tượng phù hợp: Các sản phẩm của Masterise Homes là sự lựa chọn lý tưởng cho các gia đình có tài chính vững vàng, giới chuyên gia quốc tế và người mua ở thực tìm kiếm một chuẩn mực sống cao cấp, dịch vụ quản lý vận hành chuyên nghiệp theo tiêu chuẩn quốc tế và giá trị cộng đồng văn minh tại các đô thị phát triển của TP.HCM.
Trường hợp nên cân nhắc thêm: Những người mua có dòng thu nhập bấp bênh, phụ thuộc quá 50% vào vốn vay ngân hàng trong giai đoạn thả nổi lãi suất, hoặc những nhà đầu cơ ngắn hạn tìm kiếm mức lợi nhuận đột biến lướt sóng, bởi phân khúc này hướng tới giá trị sử dụng lâu dài và sự tích lũy tài sản bền vững.
Để nhận trọn bộ tài liệu bóc tách mặt bằng kỹ thuật, hồ sơ pháp lý cập nhật mới nhất có ngày kiểm chứng và bảng dự toán chi phí vận hành chi tiết cho các dự án Masterise Homes tại TP.HCM, quý khách hàng có thể liên hệ trực tiếp với Bách Như Properties: đơn vị phân phối Masterise Homes qua Hotline: 0919.38.11.22 để được tư vấn minh bạch, trung thực và hoàn toàn khách quan.
Câu Hỏi Thường Gặp Khi Tư Vấn Masterise Homes tại Bách Như Properties
Đơn vị phân phối Masterise Homes cần xác minh ở đâu?
Người mua cần thực hiện quy trình xác minh qua ba nguồn chính thức theo thứ tự:
- Thứ nhất, tra cứu danh sách đại lý phân phối chiến lược được công bố công khai trên cổng thông tin điện tử chính thức của Masterise Homes.
- Thứ hai, yêu cầu sàn xuất trình Giấy chứng nhận đại lý phân phối chính thức có dấu mộc đỏ và còn thời hạn hiệu lực của đơn vị phát triển./
- Thứ ba, kiểm tra tư cách pháp nhân và giấy phép hoạt động của sàn giao dịch bất động sản trên cổng thông tin của Sở Xây dựng TP.HCM. Tuyệt đối không giao dịch qua các nhóm môi giới cá nhân tự do không chứng minh được tư cách nhân viên chính thức của đại lý được ủy quyền.
Làm sao phân biệt thông tin đã có với dự kiến?
Nguyên tắc kiểm tra là phân loại trạng thái thông tin dựa trên hồ sơ pháp lý: Thông tin “đã có” là các dữ liệu đã được thể hiện bằng văn bản hành chính có số hiệu, ngày ký và con dấu của cơ quan có thẩm quyền (như Giấy phép xây dựng, Biên bản nghiệm thu PCCC, Bản vẽ 1/500 được duyệt).
Thông tin “dự kiến” là những nội dung mới chỉ xuất hiện trong phối cảnh 3D, video quảng cáo hoặc thuộc các quy hoạch hạ tầng vùng đang trong giai đoạn chuẩn bị đầu tư (như cầu vượt, tuyến metro, công viên mở rộng). Người mua không nên tính giá trị của các thông tin dự kiến vào giá trị sử dụng thực tế trước mắt khi đưa ra quyết định mua nhà.
Khi nào nên đi khảo sát thực địa?
Người mua nên tiến hành khảo sát thực địa tại công trường dự án tối thiểu hai lần vào các thời điểm quan trọng: Lần thứ nhất là vào khung giờ cao điểm sáng (7h15 – 8h15) hoặc chiều (17h30 – 18h30) của một ngày làm việc trong tuần để đánh giá áp lực giao thông thực tế quanh khu vực; Lần thứ hai là vào buổi trưa nắng gắt (11h30 – 13h00) hoặc buổi tối (sau 19h00) để kiểm tra hướng nắng, độ ồn sinh hoạt, mức độ ô nhiễm khói bụi và hệ sinh thái tiện ích dân sinh xung quanh khối tháp.
Cần hỏi bên bán những giấy tờ gì?
Người mua cần yêu cầu bên bán cung cấp danh mục 5 văn bản cốt lõi:
- Giấy chứng nhận quyền sử dụng đất của toàn bộ dự án.
- Quyết định phê duyệt quy hoạch chi tiết 1/500.
- Giấy phép xây dựng do Sở Xây dựng cấp kèm bản vẽ mặt bằng kỹ thuật.
- Văn bản thông báo dự án đủ điều kiện bán nhà ở hình thành trong tương lai.
- Văn bản cam kết phát hành chứng thư bảo lãnh của ngân hàng thương mại đối tác. Về mặt tài chính, cần yêu cầu dự thảo Hợp đồng mua bán và bảng kê chi tiết toàn bộ biểu phí quản lý, phí gửi xe do đơn vị vận hành ban hành.
Dự án trong bài phù hợp với ai?
Các dự án mang thương hiệu Masterise Homes phù hợp nhất với các gia đình mua để ở thực có yêu cầu khắt khe về chất lượng hoàn thiện, tiêu chuẩn thẩm mỹ kiến trúc và tính an toàn an ninh nội khu; các chuyên gia nước ngoài và quản lý cấp cao làm việc tại TP.HCM; cùng các nhà đầu tư dài hạn tìm kiếm tài sản giữ giá tốt, dễ cho thuê với đối tượng khách thuê văn minh. Dự án không phù hợp với những người mua sử dụng đòn bẩy tài chính quá mức khả năng chi trả định kỳ, hoặc những người kỳ vọng mua lướt sóng biên độ giá trong ngắn hạn.

